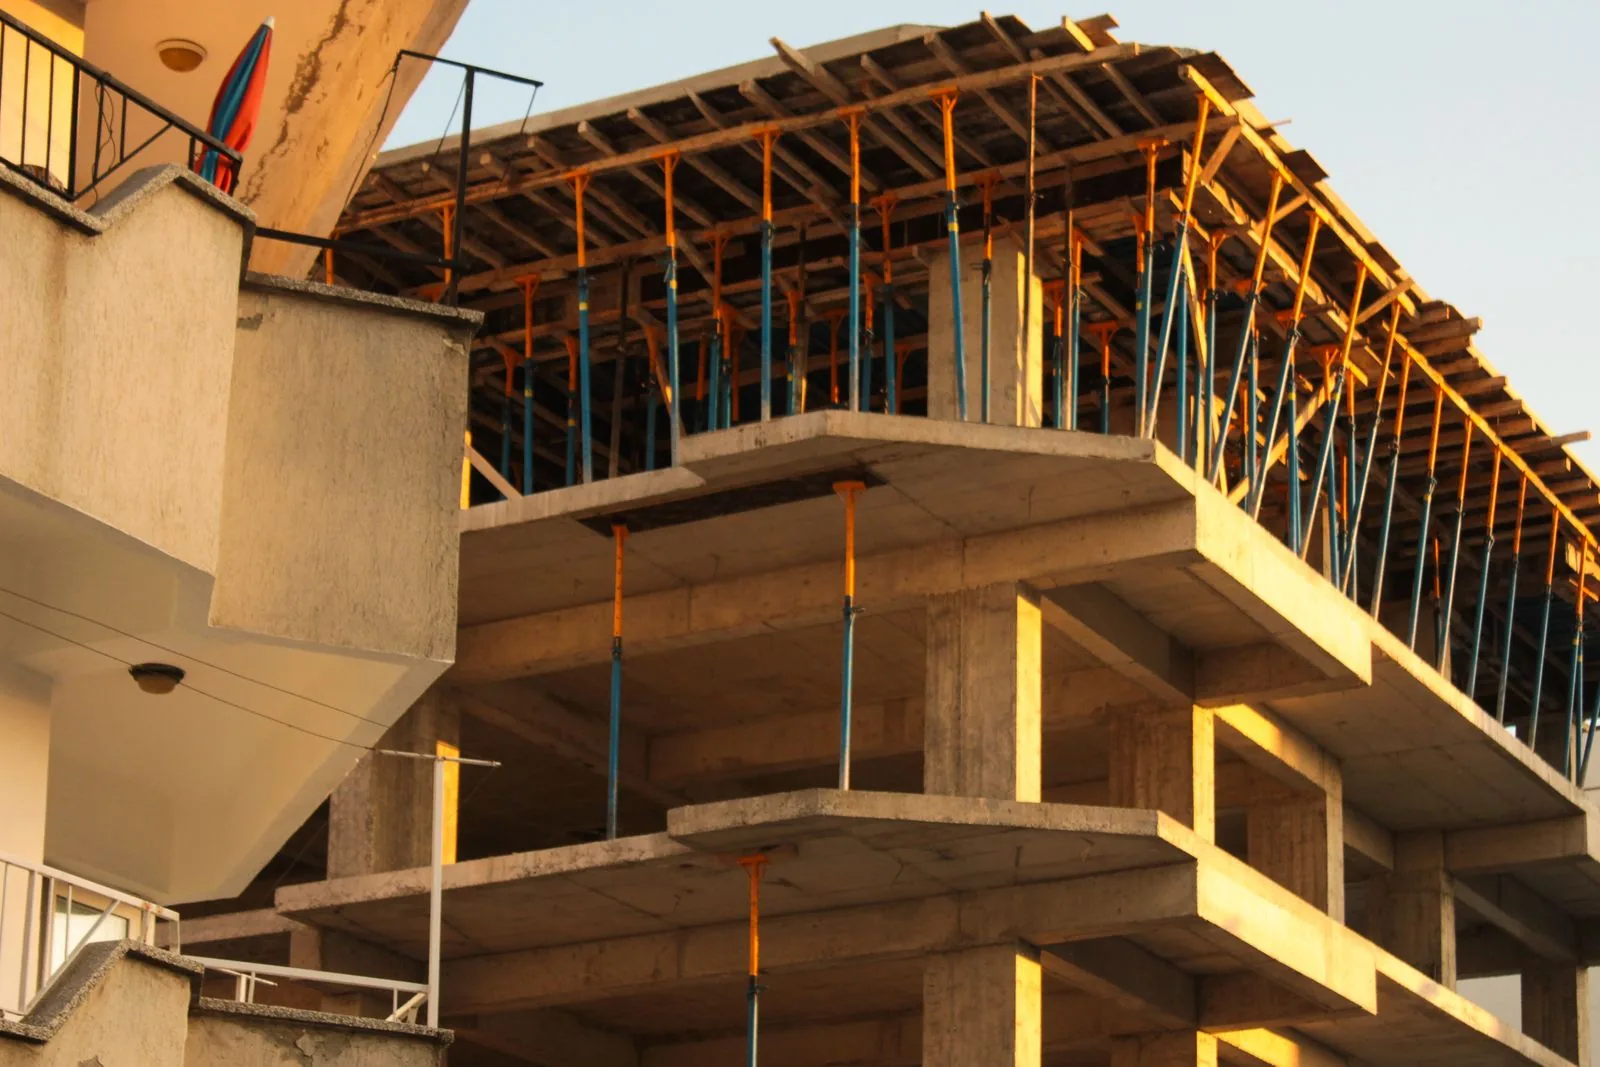
Comprar na planta é pagar por algo que ainda não existe
Quem acompanha lançamentos imobiliários no Brasil conhece o ritmo: um sinal na assinatura, parcelas durante a obra, financiamento bancário quando as chaves se aproximam, e um regime de incorporação imobiliária que organiza a relação entre o comprador e a construtora. Em Portugal o desenho parece o mesmo, com sinal e reforços ao longo da obra e escritura no fim. A rede de proteção em volta, porém, é diferente, e é um erro presumir que ela equivale à que você conhece.
Em 2026 esse tema deixou de ser apenas assunto de advogados e chegou ao parlamento português. Este guia separa o que a lei já dá ao comprador, o que ela não garante e o que o contrato precisa dizer para preencher a diferença. Como sempre, um advogado português tem de ler o seu contrato antes de você pagar qualquer valor.
O caso que colocou o assunto na agenda em 2026
A imprensa portuguesa noticiou, a partir de janeiro de 2026, um alegado esquema de venda duplicada de moradias em empreendimentos em Palmela, no distrito de Setúbal. Segundo os relatos, cerca de 120 famílias ficaram lesadas, e os prejuízos que os próprios lesados calculam passam de 26 milhões de euros, valor que inclui a devolução dos sinais em dobro. Os números variam de uma reportagem para outra, o caso continua sob investigação e deve ser tratado como alegado.
Para um comprador estrangeiro, o que interessa não é o caso em si, mas as falhas de lei que os lesados apontaram: não há registo obrigatório dos contratos-promessa, não há conta fiduciária obrigatória para o dinheiro entregue ao promotor, e o controlo sobre a comunicação prévia dos projetos é limitado. Numa audição na comissão parlamentar, em março de 2026, uma deputada do PSD reconheceu que existe, neste momento, desproteção dos compradores, e apontou a dificuldade prática de registar um bem que ainda não existe. Até a data deste guia, não encontramos uma lei nova que torne obrigatória a garantia do sinal. Se isso mudar, o texto abaixo precisará de revisão.
O que a lei já dá ao comprador
Há duas proteções reais, e convém não exagerar nem subestimar nenhuma delas.
A primeira é a regra do sinal, no artigo 442.º do Código Civil: se você desiste, perde o sinal, e se é o vendedor que não cumpre, ele deve devolvê-lo em dobro. Já explicamos isso no guia sobre o CPCV, o contrato-promessa. O limite é prático: a devolução em dobro depende de o promotor ter dinheiro para devolver. Se a empresa entra em insolvência, você tende a ser um credor entre vários, e o que está no papel pode demorar a virar dinheiro na conta.
A segunda é a garantia depois da entrega. O Decreto-Lei n.º 84/2021, que vale para contratos celebrados desde 1º de janeiro de 2022, diz no artigo 23.º que o profissional responde perante o consumidor por faltas de conformidade do imóvel que se manifestem em até 10 anos, quando afetam elementos construtivos estruturais, e em até 5 anos nas restantes. O diploma trata de prédios urbanos para fins habitacionais e de compradores pessoas singulares. Se a sua compra, por exemplo como investimento, se enquadra exatamente nessa definição, e como esse regime convive com outras regras da construção, é uma pergunta para o advogado, não uma presunção.
O que a lei não garante, e o contrato precisa escrever
Segundo os lesados ouvidos pela imprensa e os guias de mercado que consultamos, não existe uma obrigação legal geral de seguro ou garantia bancária sobre os valores pagos antes da escritura. Essa proteção, quando existe, vem do contrato. Na prática, estes são os pontos a negociar antes de assinar o CPCV:
- Garantia do sinal e dos reforços. Peça uma garantia bancária ou um seguro-caução em favor de quem paga, por escrito, e confirme quem é a entidade emitente, qual o valor coberto e até quando.
- Pagamentos ligados a marcos da obra. Reforços atrelados a etapas verificáveis, como estrutura concluída ou cobertura, protegem mais do que datas de calendário.
- Para onde vai o dinheiro. Pergunte ao seu advogado se é possível canalizar os pagamentos por uma conta com condições de libertação, em vez de transferir tudo diretamente ao promotor.
- Licenciamento e dono do terreno. O CPCV deve identificar o licenciamento da obra, e a certidão permanente do registo predial mostra quem é o proprietário e que ónus existem. É comum o promotor ter financiado a obra com um empréstimo garantido por hipoteca, então pergunte como e quando a sua fração será libertada. Veja o passo a passo em documentos a verificar antes de comprar.
- Registo do contrato-promessa. O Código do Registo Predial prevê a possibilidade de registo provisório de aquisição com base numa promessa de alienação, mas a eficácia depende do contrato e a jurisprudência não é uniforme, e o prazo costuma ser curto. Pergunte ao advogado se vale a pena no seu caso.
- Prazo e atraso. Fixe a data prevista de entrega, a tolerância e a penalidade por atraso. Peça a memória descritiva e o mapa de acabamentos como anexos do contrato.
Quanto ao tamanho do sinal, os guias de mercado citam com frequência algo entre 10% e 20% do preço, e os reforços vêm por cima. É dinheiro que sai da sua conta meses ou anos antes de você ter qualquer imóvel registado em seu nome.
Quer saber o que um banco português pediria no seu caso, incluindo os seguros, antes de assinar o CPCV? Peça uma análise de financiamento sem compromisso.
Iniciar minha análiseOutubro de 2026: o título de utilização muda de figura
Na compra na planta, o documento que fecha o negócio é aquele que prova que o edifício pode ser usado. Aqui houve uma mudança recente. O Decreto-Lei n.º 108/2026, de 29 de maio, que revê o regime jurídico da urbanização e da edificação, entrou em vigor em 1º de outubro de 2026, depois de o Decreto-Lei n.º 155-B/2026, de 31 de julho, ter adiado a data inicial de agosto para dar tempo aos municípios. Segundo os resumos publicados, a antiga autorização de utilização perde espaço para uma comunicação prévia, e os atos de transmissão de imóveis urbanos devem declarar expressamente se existe título urbanístico, a contar das escrituras de 1º de outubro em diante.
Para quem compra na planta isso significa duas coisas. Primeiro, a escritura de um prédio acabado agora depende de um título de utilização na forma nova, então confirme com o promotor, por escrito, qual será e quando. Segundo, os bancos podem continuar a pedir na prática os documentos que sempre pediram, por isso pergunte ao seu banco o que ele aceitará na avaliação final. A data de entrada em vigor já mudou uma vez e houve retificação do diploma, então confirme o texto atual no Diário da República com o seu advogado. Complementamos o tema em documentos a verificar antes de comprar.
O financiamento: o banco entra no fim, e a obra você paga antes
Na compra de um imóvel em construção, o sinal e os reforços saem do seu dinheiro, e o crédito habitação costuma ser libertado quando o prédio está concluído e se celebra a escritura. Alguns bancos portugueses oferecem um produto de curto prazo, chamado crédito intercalar ou crédito sinal, que adianta valores durante a obra e depois é integrado no crédito final. Segundo os guias que consultamos, ele pode ser tratado como um empréstimo pessoal, com spread mais alto. Não confirmamos que esse produto esteja disponível para quem mora no Brasil, então pergunte por escrito antes de contar com ele.
Há outro detalhe que quem compra de longe subestima: a avaliação do imóvel é feita no fim, e o limite de financiamento se calcula sobre o menor valor entre o preço e a avaliação. Para não residentes, as margens são mais conservadoras do que para residentes, como explicamos em financiamento para não residentes. Por fim, a aprovação do banco tem prazo de validade, e uma obra atrasada pode vencê-la. Pergunte qual é a validade e o que acontece se a escritura escorregar, e leve isso para a cláusula de financiamento do CPCV, que deve prever o atraso da obra e não apenas a recusa do crédito.
A conta vista do Brasil: cronograma longo, câmbio e declaração
Um plano de pagamentos em euros ao longo de 18 ou 36 meses é, na prática, uma série de remessas em datas diferentes, cada uma com o seu câmbio e o seu IOF. Sem planeamento, o mesmo imóvel pode custar bem mais em reais no último reforço do que no primeiro. Veja o que já explicamos sobre enviar dinheiro do Brasil: estruture as remessas para uma conta sua, documente a origem dos recursos, e considere travar parte do câmbio quando o calendário de pagamentos já estiver definido.
Cada envio também entra nas suas obrigações no Brasil, como a declaração de bens no exterior e, conforme o valor, a declaração ao Banco Central, assunto que o seu contador deve conferir. Por fim, o IMT é devido na escritura e segue as regras em vigor nessa data, não na data do CPCV, então acompanhe o IMT dos não residentes antes de fechar o orçamento.
Checklist prático
- Não presuma que a proteção do comprador de imóvel na planta em Portugal equivale à do Brasil.
- Peça por escrito garantia bancária ou seguro para o sinal e para cada reforço, e confirme a entidade emitente.
- Ligue os reforços a marcos de obra verificáveis, não só a datas.
- Pergunte ao advogado sobre canalizar os pagamentos por uma conta com condições de libertação e sobre o registo do contrato-promessa.
- Confira licenciamento, dono do terreno, ónus e hipoteca do promotor na certidão permanente.
- Fixe prazo de entrega, penalidade por atraso e anexos técnicos no contrato.
- Confirme com o promotor e o banco qual título de utilização será exigido na escritura, depois de 1º de outubro de 2026.
- Pergunte ao banco se existe crédito intercalar para não residentes e qual a validade da aprovação.
- Planeje câmbio, IOF e declarações no Brasil para cada remessa do calendário.
- Leve o contrato a um advogado português antes de pagar o sinal.
Referências oficiais
- Diário da República: Decreto-Lei n.º 84/2021, de 18 de outubro, sobre garantia de bens, incluindo imóveis (artigo 23.º).
- Diário da República: Decreto-Lei n.º 108/2026, de 29 de maio, e Decreto-Lei n.º 155-B/2026, de 31 de julho, sobre o regime jurídico da urbanização e da edificação.
- Diário da República: Código Civil, artigo 442.º (sinal) e artigo 410.º (regime do contrato-promessa).
- Diário da República: Código do Registo Predial, sobre o registo provisório de aquisição com base em contrato-promessa.
Mais guias para compradores brasileiros
Quem fez este guia. Bas Terpstra faz, revisa e aprova cada guia, com ferramentas de IA e fontes públicas como ponto de partida. Regras e valores mudam, então trate isto como informação geral e confirme os detalhes para a sua situação.
Este guia é informação geral, não é assessoria financeira, jurídica ou tributária personalizada. A legislação, a jurisprudência, as práticas dos promotores e os critérios dos bancos mudam ao longo do tempo e variam conforme o caso. Confirme o seu contrato com um advogado português, e o seu financiamento com o banco, antes de pagar qualquer valor.